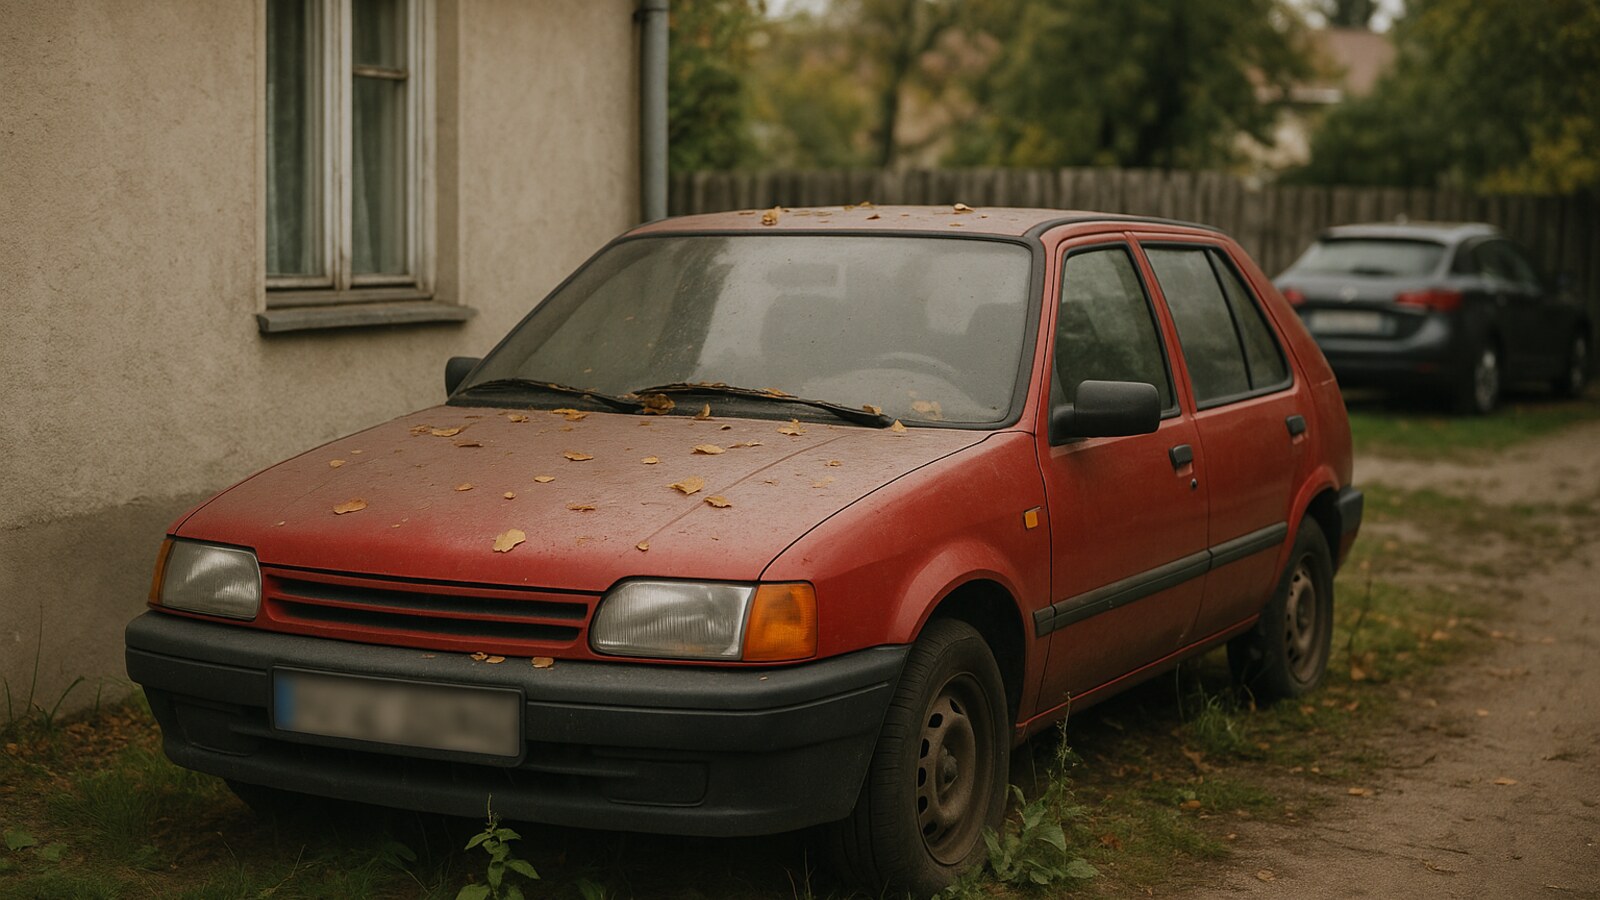
Există o categorie de autovehicule care generează probleme disproporționat de multe raportat la cât de puțin circulă: mașina folosită ocazional. A doua mașină din familie, autoturismul părinților condus de copii la nevoie, vehiculul firmei folosit de mai multe persoane, mașina ținută în garaj pentru weekenduri.
Toate au aceeași caracteristică: nimeni nu se consideră proprietarul responsabil de documente. Iar acolo unde responsabilitatea este împărțită între mai multe persoane, în practică nu aparține nimănui.
Rezultatul este previzibil. Mașina care circulă zilnic are documentele în ordine, pentru că cineva se ocupă de ea în fiecare zi. Mașina care circulă de două ori pe lună are documentele expirate, pentru că fiecare presupune că altcineva s-a ocupat.
Presupunerea care costă cel mai mult
Cea mai frecventă convingere despre o mașină care stă este că, dacă nu circulă, nu are nevoie de nimic.
Parțial este adevărat: pentru un vehicul care nu este utilizat pe drumurile publice nu este obligatorie inspecția tehnică periodică. Problema apare în momentul în care „nu circulă” devine „a circulat o dată, cincisprezece minute, până la magazin”. Din acel moment, toate obligațiile se aplică integral, iar faptul că mașina a stat unsprezece luni în curte nu are nicio relevanță juridică.
A doua presupunere costisitoare ține de asigurare. Un autoturism care nu circulă nu produce daune, deci — pare logic — nu are nevoie de RCA. Numai că obligația de asigurare este legată de deținerea vehiculului înmatriculat, nu de utilizarea lui efectivă. Iar consecința circulării neasigurate nu se măsoară în amendă.
Dacă produci un accident cu un vehicul identificat, dar neasigurat, persoana prejudiciată nu rămâne fără despăgubire: Biroul Asigurătorilor de Autovehicule din România plătește în calitate de garant al obligației de despăgubire, atât pentru pagube materiale, cât și pentru vătămare corporală sau deces. Conform art. 32 din Legea nr. 132/2017, după plată BAAR se subrogă în drepturile persoanei prejudiciate și dobândește drept de regres împotriva celui responsabil — pentru despăgubirea achitată, pentru cheltuielile legate de instrumentarea și lichidarea pretenției și pentru dobânda legală aferentă acestor cheltuieli.
Suma care ți se cere este, prin construcție, mai mare decât prejudiciul produs. Iar riscul acesta nu vine din felul în care conduci, ci din cincisprezece minute de drum făcut cu o mașină despre care nimeni din familie nu știa exact ce documente are.
Din acest motiv, merită să verifici RCA mai ales pentru vehiculele pe care nu le conduci tu de obicei. Pe evita-amenzi.ro este nevoie doar de numărul de înmatriculare, iar rezultatul arată dacă există o poliță activă și până când este valabilă — fără cont și fără documentul original, ceea ce contează exact în situația în care mașina și actele ei sunt la altcineva.
Perioada poliței: flexibilitatea pe care majoritatea nu o folosește
Aici se află informația cu cel mai mare impact practic pentru un vehicul folosit sezonier, și este totodată cea mai răspândită informație depășită despre RCA.
Convingerea generală este că polița se face „pe un an” sau, în cel mai bun caz, că poți alege între șase și douăsprezece luni. Articolul 5 din Legea nr. 132/2017 prevede însă că contractul RCA se încheie pe o perioadă cuprinsă între o lună și douăsprezece luni, în multipli de o lună, în funcție de opțiunea asiguratului. Sunt deci legal posibile polițe pe una, două, trei, patru sau orice număr întreg de luni până la douăsprezece.
Pentru o mașină folosită efectiv patru luni pe an, această flexibilitate schimbă complet calculul. Nu este obligatoriu să plătești acoperire pentru perioada în care vehiculul stă, cu condiția, evident, să nu îl folosești deloc în acel interval.
Există însă o capcană aritmetică pe care merită să o cunoști înainte de a decide: costul pe lună al unei polițe scurte este aproape întotdeauna mai mare decât al unei polițe anuale. Patru polițe de o lună costă, cumulat, considerabil mai mult decât patru doisprezecimi dintr-o poliță de douăsprezece luni. Decizia corectă depinde de cât de mare este diferența în cazul tău concret, nu de o regulă generală.
Tot pe acest teren funcționează și restituirea, ignorată de mulți. Dacă vinzi vehiculul sau îl radiezi din circulație, contractul încetează, iar asiguratul este îndreptățit să recupereze prima proporțional cu perioada neexpirată, dacă nu s-au plătit și nu se datorează despăgubiri pentru evenimente produse în perioada de valabilitate. Nu se întâmplă automat: se cere, cu o cerere, polița, dovada plății, actul care atestă vânzarea sau radierea și un extras de cont. Se aplică indiferent dacă polița era pe douăsprezece luni sau pe o lună.
Mașina pe care o conduci, dar care nu este a ta
Situația tipică: mașina este înmatriculată pe numele unui părinte, al unui frate sau al firmei, iar tu o folosești ocazional. Actele sunt, de regulă, în torpedou — dar nimeni nu se uită la ele, pentru că sunt „acolo”.
Problema este că un certificat de înmatriculare din torpedou nu îți spune nimic despre ce te interesează. Nu conține data expirării asigurării, nu conține valabilitatea rovinietei și nu îți arată dacă inspecția tehnică a fost făcută la termen. Sunt informații care se află în baze de date, nu pe hârtia din mașină.
Aici este utilă o verificare număr auto: pornind de la plăcuță, sistemul identifică mai întâi vehiculul — număr de identificare, marcă, model, an de fabricație — și îți cere să confirmi că este mașina corectă, apoi returnează starea documentelor: inspecția tehnică, asigurarea obligatorie, rovinieta și, pentru vehiculele de transport comercial, licența ARR.
Pasul de confirmare, care pare o formalitate, este partea cea mai utilă pentru cineva care conduce o mașină ce nu îi aparține: dacă datele afișate nu corespund vehiculului din fața ta, ai aflat că numărul din memorie era greșit înainte să te bazezi pe rezultatul verificării.
Un avantaj secundar, valabil în familiile în care aceeași mașină este condusă de trei persoane: verificarea nu presupune să deții documentul original și nu cere permisiunea proprietarului. Este suficient numărul de înmatriculare, ceea ce înseamnă că oricine urmează să folosească mașina poate face controlul singur, în loc să întrebe și să primească răspunsul „cred că e în ordine”.
Clasa bonus-malus, în cazul familiilor cu mai multe mașini
Un detaliu care contează mult în exact situația discutată aici și care este aproape necunoscut.
Sistemul bonus-malus are șaptesprezece clase: B0 pentru cel fără istoric, opt clase de bonus (B1–B8, cu reduceri care ajung la 50%) și opt clase de malus (M1–M8, cu majorări care ajung la 80%). Norma ASF nr. 20/2017 stabilește că, în lipsa unor daune plătite în perioada de referință, asiguratul urcă și beneficiază de reducere, iar dacă în perioada de referință sunt înregistrate daune plătite, penalizarea este de două clase pentru fiecare eveniment pentru care s-a plătit o despăgubire.
Regula relevantă pentru familii este următoarea: dacă o persoană fizică deține mai multe vehicule, beneficiază de aceeași clasă bonus-malus pentru toate. Pentru persoanele juridice, sistemul se aplică distinct, pe fiecare vehicul în parte.
Consecința practică este că o daună plătită pentru mașina folosită ocazional nu afectează doar polița acelui vehicul, ci încadrarea proprietarului — deci și mașina principală. Asimetria dintre urcare și coborâre, o clasă câștigată pe an fără daune față de două clase pierdute pentru fiecare eveniment cu despăgubire plătită, este exact motivul pentru care merită calculat, în cazul unui prejudiciu mic produs din vina ta, dacă are sens să deschizi dosar de daună.
Merită reținut și că schimbarea asigurătorului nu șterge istoricul: clasa urmărește asiguratul, nu compania.
Rovinieta și mașina care iese de două ori pe an
Pentru un vehicul folosit rar, rovinieta este documentul cu cel mai bun raport între cost și risc evitat, pentru că se poate cumpăra exact pentru zilele în care circuli.
Pentru un autoturism, perioadele disponibile sunt de o zi, zece zile, treizeci de zile, șaizeci de zile sau douăsprezece luni. Varianta de șapte zile, pe care mulți o caută, nu există pentru autoturisme — este rezervată vehiculelor de transport marfă cu masa mai mare de 3,5 tone și celor de transport persoane cu peste nouă locuri. Un detaliu util pentru planificare: plata se poate face cu până la treizeci de zile înainte de data de început a valabilității, deci o rovinietă de o zi se poate cumpăra din timp pentru un drum programat.
Obligația nu se limitează la autostrăzi, cum presupun mulți. Se aplică pe rețeaua de drumuri naționale administrată de CNAIR — autostrăzi, drumuri expres și drumuri naționale, inclusiv cele cu numerotare europeană —, excepția legală fiind sectoarele de drum național aflate în intravilanul municipiilor, între indicatoarele de intrare și ieșire. Drumurile județene, comunale și străzile din localități nu intră în obligație.
În fine, un amănunt care produce amenzi aparent nedrepte: rovinieta este legată de vehicul, nu de proprietar. La schimbarea numărului de înmatriculare, ea rămâne valabilă numai dacă numărul de identificare al vehiculului a fost înscris corect la emitere; altfel, modificarea în baza de date se solicită în scris la CNAIR.
Exact din acest motiv, în cazul unei mașini cumpărate de la un proprietar anterior, o verificare rovinietă auto înainte de primul drum pe un drum național spune mai mult decât asigurarea vânzătorului că „mai are rovinietă câteva luni”. Rovinieta plătită de el poate fi în continuare valabilă pentru vehicul, dar numai dacă seria de șasiu a fost trecută corect la emitere — iar asta se vede în baza de date, nu în discuția de la predarea cheilor.
O verificare, o dată pe lună, pentru mașina de care nu răspunde nimeni
Concluzia este mai puțin spectaculoasă decât problema.
Pentru vehiculul pe care îl conduci zilnic, probabil știi unde te afli. Pentru cel pe care îl folosești rar, aproape sigur nu — și tocmai acolo consecințele sunt cele mai mari, pentru că descoperirea se face de obicei în trafic, nu în fața unui ecran.
O singură persoană din familie, o singură verificare pe lună, pornind de la numărul de înmatriculare: asigurare activă, rovinietă valabilă pentru zilele în care mașina urmează să circule, inspecție tehnică în termen. Este suficient pentru a elimina practic întreaga categorie de probleme descrise aici.
Iar dacă mașina urmează să stea câteva luni, decizia merită luată deliberat, nu prin uitare: fie o ții asigurată și verificată, fie accepți că nu o folosești deloc până când ai pus documentele la punct. Varianta a treia — „o scot doar până la magazin” — este exact cea care transformă o mașină ieftină de ținut într-una foarte scumpă.
 Urmărește canalul de știri Iași4u.ro pe WhatsApp